← Résolution

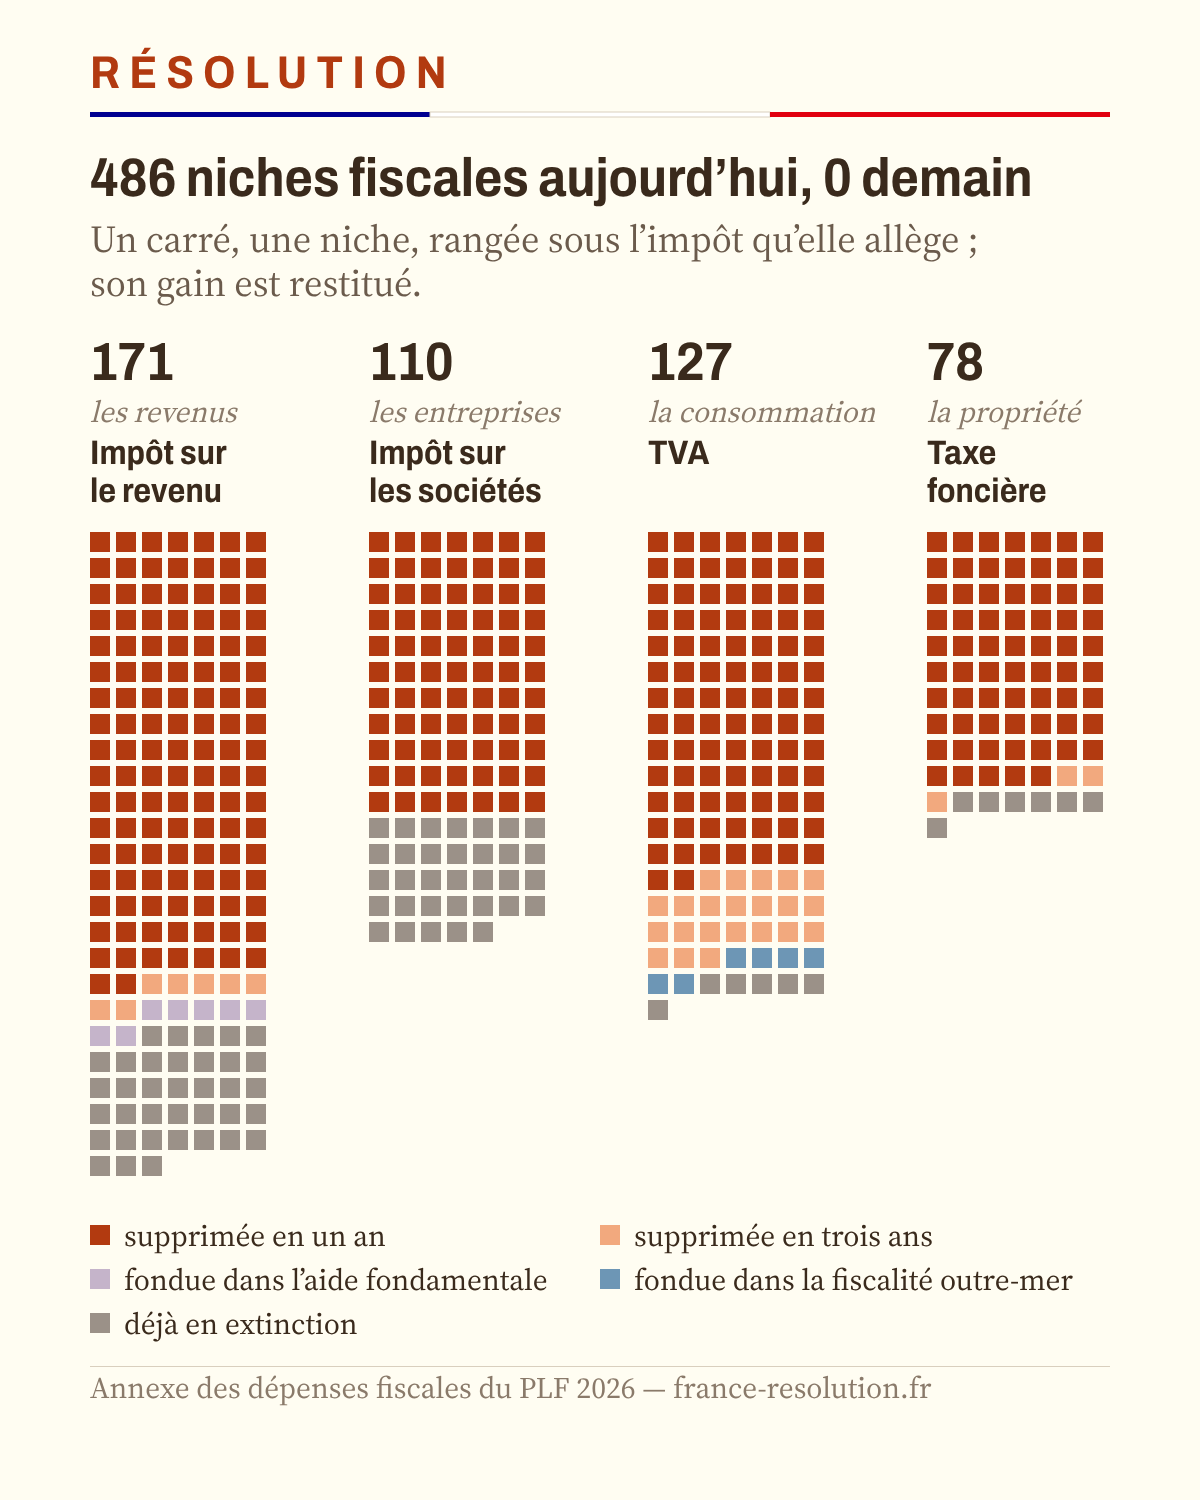
486 niches fiscales aujourd’hui, 0 demain

Partie II — Sauvons l’État de lui-même, chapitre 5. La loi comme si vous l’aviez écrite

RÉSOLUTION 486 niches fiscales aujourd’hui, 0 demain Un carré, une niche, rangée sous l’impôt qu’elle allège ; son gain est restitué.171les revenusImpôt surle revenuDéduction des versements effectués en vue de la retraite mutualiste du combattant · supprimée en un anDéduction du revenu global des charges foncières supportées par les propriétaires d’immeubles classés ou inscrits au titre des monuments historiques ou labellisés Fondation du patrimoine et non productifs de revenus · supprimée en un anDéduction des avantages en nature consentis en l'absence d'obligation alimentaire à des personnes âgées de plus de 75 ans, de condition modeste, qui vivent sous le toit du contribuable · supprimée en un anAbattement en faveur des contribuables ayant des enfants mariés ou chargés de famille rattachés à leur foyer fiscal · supprimée en un anDemi-part supplémentaire pour les contribuables vivant seuls ayant eu à titre exclusif ou principal, en vivant seuls, la charge d'enfants pendant au moins cinq ans · supprimée en un anDemi-part supplémentaire pour les contribuables (et leurs conjoints survivants) de plus de 74 ans titulaires de la carte du combattant et pour les conjoints survivants de plus de 74 ans de personnes titulaires de la carte du combattant au moment de leur décès · supprimée en un anMaintien du quotient conjugal pour les contribuables veufs ayant des enfants à charge · supprimée en un anRéduction d'impôt au titre des dons · supprimée en un anCrédit d'impôt au titre des cotisations versées aux organisations syndicales représentatives de salariés et aux associations professionnelles nationales de militaires · supprimée en un anRéduction d'impôt au titre des primes des contrats de rente survie et des contrats d'épargne handicap · supprimée en un anRéduction d’impôt au titre des investissements locatifs et de la souscription au capital de certaines sociétés réalisés jusqu’au 31/12/2017 et au titre des travaux de réhabilitation de logements réalisés jusqu’au 31/12/2029, dans les départements d'outre-mer, à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, dans les îles Wallis et Futuna et les Terres australes et antarctiques françaises · supprimée en un anRéduction d'impôt au titre des frais de dépendance et d'hébergement pour les personnes dépendantes accueillies en établissement spécialisé · supprimée en un anRéduction d'impôt au titre des souscriptions en numéraire au capital initial ou aux augmentations de capital de PME [européennes] · supprimée en un anRéduction d'impôt au titre de la souscription de parts de fonds communs de placement dans l'innovation (FCPI) · supprimée en un anRéduction d'impôt au titre de la prestation compensatoire versée en tout ou partie sous forme d'argent ou d'attributions de biens ou de droits ou sous forme de capital se substituant à des rentes · supprimée en un anRéduction d'impôt sur le revenu à raison des investissements productifs réalisés dans les départements et collectivités d'outre-mer · supprimée en un anCrédit d'impôt pour dépenses d'équipements de l'habitation principale en faveur de l'aide aux personnes · supprimée en un anCrédit d'impôt au titre des dépenses engagées par les exploitants agricoles pour assurer leur remplacement · supprimée en un anRéduction d'impôt au titre des cotisations versées aux associations syndicales autorisées ayant pour objet la réalisation de travaux de prévention en vue de la défense des forêts contre les incendies sur des terrains inclus dans les bois classés · supprimée en un anRéduction d’impôt au titre des souscriptions en numéraire, réalisées entre le 1er janvier 2006 et le 31 décembre 2026, au capital de sociétés anonymes agréées ayant pour seule activité le financement d’œuvres cinématographiques ou audiovisuelles (SOFICA) · supprimée en un anRéduction d'impôt au titre de la souscription de parts de fonds d'investissement de proximité (FIP) investis dans les entreprises corses · supprimée en un anRéduction d'impôt sur le revenu au titre des travaux de conservation ou de restauration d'objets mobiliers classés monuments historiques · supprimée en un anRéduction d’impôt sur le revenu au titre des dépenses de restauration d’immeubles bâtis situés dans les sites patrimoniaux remarquables (SPR), les quartiers anciens dégradés, et les quartiers du Nouveau programme national de renouvellement urbain (NPNRU) : Nouveau dispositif Malraux · supprimée en un anRéduction d'impôt au titre des investissements effectués dans le secteur du logement social dans les collectivités d'outre-mer et en Nouvelle-Calédonie · supprimée en un anRéduction d’impôt au titre de la souscription de parts de fonds d’investissement de proximité investis dans des sociétés qui exercent leurs activités dans les départements et collectivités d’outre-mer (FIPOM) · supprimée en un anCrédit d'impôt au titre d’investissements et travaux forestiers et cotisations d'assurance de bois et forêts · supprimée en un anRéduction d'impôt accordée au titre des souscriptions en numéraire au capital d'entreprises de presse · supprimée en un anRéduction d'impôt en faveur de l'investissement locatif intermédiaire rénové (Dispositif Denormandie) · supprimée en un anRéduction d'impôt accordée au titre des souscriptions en numéraire au capital initial ou aux augmentations de capital d'une société foncière solidaire · supprimée en un anRéduction d’impôt sur le revenu en faveur des logements donnés en location dans le cadre d’une convention ANAH (dispositif Loc’Avantages) · supprimée en un anRéduction d’impôt sur le revenu au titre des souscriptions au capital de jeunes entreprises innovantes · supprimée en un anRéduction d’impôt sur le revenu au titre des souscriptions au capital de jeunes entreprises innovantes qui réalisent un pourcentage de dépenses de recherche supérieur à 30 % · supprimée en un anRéduction, dans la limite d’un certain montant, pour les contribuables des départements d’outre-mer de la cotisation résultant du barème (30 % en Guadeloupe, Martinique et Réunion ; 40 % en Guyane et à Mayotte) · supprimée en un anImposition des salaires ou des bénéfices des écrivains, des artistes et des sportifs selon une moyenne triennale ou quinquennale · supprimée en un anDécharge de paiement d'impôt sur le revenu en cas de décès du fait d'actes de terrorisme, de la participation à une opération extérieure ou de sécurité intérieure ou dans des circonstances ayant entraîné une citation à l'ordre de la Nation · supprimée en un anExonération du salaire différé de l'héritier d'un exploitant agricole ayant cessé de participer directement et gratuitement à l'exploitation avant le 1er juillet 2014 · supprimée en un anExonération des sommes versées au titre de la participation, de l'intéressement, de l'abondement, d'un partage de plus-value, des primes de partage de la valeur, d’un plan de partage de la valorisation de l’entreprise, aux plans d'épargne salariale et aux plans d'épargne retraite d'entreprise collectifs ou obligatoires · supprimée en un anExonération du salaire des apprentis et des gratifications versées aux stagiaires versées à compter du 12 juillet 2014 · supprimée en un anExonération de la participation des employeurs au financement des titres-restaurant · supprimée en un anExonération de la contribution patronale et de la participation financière du comité d'entreprise et des organismes à caractère social au financement des chèques vacances · supprimée en un anExonération partielle de la prise en charge par l'employeur, une collectivité territoriale ou l’opérateur France Travail, des frais de transport entre le domicile et le lieu de travail · supprimée en un anExonération totale pour les prestations et rentes viagères servies aux victimes d'accidents du travail et de maladies professionnelles et à hauteur de 50 % pour les indemnités temporaires · supprimée en un anExonération des vacations horaires et des avantages retraite servis aux sapeurs-pompiers volontaires · supprimée en un anExonération des pensions servies en vertu des dispositions du code des pensions militaires d'invalidité et des victimes de guerre, de la retraite du combattant, des retraites mutuelles servies aux anciens combattants et aux victimes de guerre, de certaines allocations servies aux anciens harkis et assimilées ou à leurs ayant droits et de certaines prestations versées aux orphelins de guerre · supprimée en un anExonération des indemnités versées aux réservistes en période d'instruction, aux personnes accomplissant un service civique ou une autre forme de volontariat · supprimée en un anExonération de la rente viagère lorsqu'un PEA se dénoue après 5 ans ou un PEP après 8 ans · supprimée en un anExonération temporaire des suppléments de rémunération versés aux salariés et mandataires sociaux au titre de l'exercice d'une activité professionnelle en France (primes d'impatriation), de la fraction de leur rémunération correspondant à l'activité exercée à l'étranger et de la rémunération des salariés et dirigeants de la Chambre de commerce internationale · supprimée en un anExonération d'impôt sur le revenu (sur option) des salaires perçus par les jeunes au titre d'une activité exercée pendant leurs études secondaires ou supérieures ou leurs congés scolaires ou universitaires · supprimée en un anExonération des indemnités versées aux victimes de l'amiante · supprimée en un anExonération de l'aide financière versée par l'employeur ou par le comité d'entreprise en faveur des salariés afin de financer des services à la personne · supprimée en un anExonération sous plafond des indemnités reçues par les salariés en cas de rupture conventionnelle du contrat de travail (ou dispositifs assimilés) · supprimée en un anExonération des sommes correspondant à des jours de congés non-pris ou prélevées sur un compte épargne-temps (CET) pour alimenter un PERCO ou un plan d'épargne retraite d'entreprise collectif ou obligatoire, dans la limite de dix jours par an · supprimée en un anExonération du pécule modulable d'incitation au départ des militaires · supprimée en un anExonération de la prise en charge directe à titre de pensions alimentaires des dépenses d'hospitalisation ou d'hébergement en établissement : - des ascendants privés de ressources suffisantes par leurs enfants ou petits-enfants ; - des enfants majeurs infirmes dénués de ressources par leurs parents · supprimée en un anExonération des indemnités versées aux victimes des essais nucléaires français et à leurs ayants-droit · supprimée en un anExonération de l’impôt sur le revenu des indemnités versées aux militaires au titre de leur participation aux opérations visant à la défense de la souveraineté de la France et à la préservation de l'intégrité de son territoire, engagées ou renforcées à la suite des attentats commis sur le territoire national en 2015 · supprimée en un anExonération de l’impôt sur le revenu de l’indemnité journalière d’absence temporaire versée aux personnels des compagnies républicaines de sécurité et aux gendarmes mobiles · supprimée en un anExonération de l’impôt sur le revenu, sous certaines conditions et limites, des rémunérations versées à raison des heures supplémentaires et complémentaires réalisées à compter du 1er janvier 2019 · supprimée en un anExonération partielle des indemnités journalières versées aux exploitants agricoles au titre d'un régime d'assurance obligatoire contre les accidents du travail et les maladies professionnelles · supprimée en un anExonération de l'aide personnalisée au logement, de l'allocation de logement familiale et de l'allocation de logement sociale · supprimée en un anExonération des allocations, indemnités et prestations d'assistance et d'assurance et de la prime d'activité · supprimée en un anExonération de l'allocation personnalisée d'autonomie (APA) · supprimée en un anAbattement de 10 % sur le montant des pensions (y compris les pensions alimentaires) et des retraites · supprimée en un anAbattements des articles 150-0 D ou 150-0 D ter du CGI au gain d'acquisition d'actions gratuites dont l'autorisation d'attribution par l'assemblée générale intervient du 8 août 2015 au 31 décembre 2017 et abattement de 50 % (ou le cas échéant de l’article 150-0 D ter) lorsque cette autorisation d’attribution intervient à compter du 1er janvier 2018. · supprimée en un anImposition aux taux forfaitaires de 19 % puis de 12,8 %, après application le cas échéant de l’abattement de l’article 150-0 D ter, des gains nets provenant de la cession des titres souscrits en exercice de bons de parts de créateur d’entreprise dont la souscription intervient avant le 1er janvier 2025 et imposition au taux forfaitaire de 12,8 % de l’avantage salarial (« gain d’acquisition ») provenant de l’exercice de ces mêmes titres dont la souscription intervient à compter du 1er janvier 2025 · supprimée en un anImposition au taux forfaitaire des prestations de retraite versées sous forme de capital : 12,8 % pour la part correspondant aux produits provenant d'un plan d'épargne retraite ; 7,5 % pour les autres prestations de retraite servies sous forme de capital · supprimée en un anEtalement sur quatre ans de l'imposition du montant des primes versées par l'Etat aux sportifs médaillés aux Jeux olympiques et paralympiques et à leur guide · supprimée en un anImposition au taux forfaitaire de 12,8 % des gains nets de cession acquis en contrepartie de l’exercice de leurs fonctions par des salariés ou des dirigeants, après application le cas échéant des abattements prévus aux articles 150-0 D et 150-0 D ter du CGI, dans la limite d'un montant déterminé par application au prix payé pour la souscription ou l'acquisition des titres cédés d'un multiple de la performance financière de la société émettrice des titres, pour les cessions réalisées à compter du 15 février 2025 · supprimée en un anExonération d’impôt sur le revenu au titre des revenus fonciers pour les associés personnes physiques des SCI d’accession progressive à la propriété · supprimée en un anDéduction des dépenses de réparations et d'amélioration · supprimée en un anDéduction des dépenses d'amélioration afférentes aux propriétés non bâties · supprimée en un anDéduction des intérêts d'emprunt supportés par les nus-propriétaires de logements dont l'usufruit est détenu temporairement par un bailleur social (opérations "d'usufruit locatif social") · supprimée en un anImputation sur le revenu global sans limitation de montant des déficits fonciers supportés par les propriétaires d’immeubles classés ou inscrits au titre des monuments historiques ou labellisés Fondation du patrimoine (immeubles bâtis) · supprimée en un anDoublement du plafond du déficit foncier imputable sur le revenu global pour les propriétaires bailleurs réalisant des travaux de rénovation énergétique · supprimée en un anExonération des intérêts et primes versés dans le cadre de l'épargne logement · supprimée en un anExonération des intérêts des livrets A · supprimée en un anExonération des intérêts des livrets bleus · supprimée en un anExonération des intérêts des livrets de développement durable · supprimée en un anExonération des intérêts des livrets d'épargne populaire · supprimée en un anExonération des intérêts des livrets jeune · supprimée en un anExonération des revenus provenant de l'épargne salariale (participation, plan d'épargne salariale et compartiment épargne salariale des plans d'épargne retraite) · supprimée en un anExonération des dividendes capitalisés sur un plan d'épargne en actions · supprimée en un anExonération ou imposition réduite des produits attachés aux bons ou contrats de capitalisation et d'assurance-vie · supprimée en un anExonération des produits attachés à certains contrats d'assurance investis en actions ouverts avant le 1er janvier 2014 · supprimée en un anExonération, sous certaines conditions, des revenus des parts de fonds communs de placement à risques (FCPR) et des produits distribués des sociétés de capital risque (SCR) · supprimée en un anExonération des produits des plans d'épargne populaire · supprimée en un anExonération temporaire à hauteur de 50 % des revenus de capitaux mobiliers perçus à l'étranger par des personnes physiques impatriées · supprimée en un anExonération d’impôt sur le revenu des dividendes capitalisés sur un plan d’épargne avenir climat (PEAC) · supprimée en un anPrélèvement libératoire à taux réduit sur les produits de placement à revenus fixes abandonnés dans le cadre d'un mécanisme d'épargne solidaire · supprimée en un anMécanisme d’imputation de la perte en capital subie en cas de non-remboursement de prêts participatifs, ou de minibons souscrits jusqu’au 10 novembre 2023, exclusivement sur les intérêts d’autres prêts participatifs ou d’autres minibons lorsque ceux-ci ont été souscrits jusqu’au 10 novembre 2023 · supprimée en un anExonération de la première cession d'un logement en France par des personnes physiques non résidentes de France, ressortissantes d'un Etat membre de l'Espace économique européen (EEE), dans la limite de 150 000 € de plus-value nette imposable · supprimée en un anExonération des plus-values de cession réalisées par des titulaires de pensions de vieillesse ou de la carte « mobilité inclusion » portant la mention « invalidité », sous conditions de revenus et de patrimoine · supprimée en un anExonération des plus-values immobilières au titre de la première cession d'un logement sous condition de remploi par le cédant d'une fraction du prix de cession à l'acquisition ou la construction d'un logement affecté à son habitation principale · supprimée en un anExonération des plus-values immobilières réalisées par les personnes âgées ou handicapées à l'occasion de la cession de leur ancienne résidence principale avant leur entrée dans un établissement médicalisé · supprimée en un anAbattement exceptionnel de 60 %, 75 % ou 85 % applicable, sous conditions, aux plus-values de cessions réalisées jusqu’au 31 décembre 2027, de terrains à bâtir ou d'immeubles bâtis destinés à la construction, la démolition-reconstruction ou la réhabilitation, en vue de la création de logements · supprimée en un anDispense de reprise des amortissements admis en déduction dans le calcul de la plus-value de cession de locaux d’habitation loués meublés à titre non professionnel en faveur des logements situés dans certaines résidences ou établissements à destination des étudiants, des personnes âgées ou en situation de handicap · supprimée en un anExonération de la taxe forfaitaire sur les bijoux, objets d'art, de collection et d'antiquité en cas de vente aux musées bénéficiaires de l'appellation "musée de France" ou aux services d'archives et bibliothèques de l'Etat, d'une collectivité territoriale ou d'une autre personne publique · supprimée en un anExonération de la taxe forfaitaire pour les cessions et exportations de métaux précieux, bijoux, objets d'art, de collection et d'antiquité réalisées par des non-résidents · supprimée en un anExonération temporaire des plus-values de cession d'un droit de surélévation réalisées par les particuliers en vue de la réalisation par le cessionnaire de locaux destinés à l'habitation · supprimée en un anAbattement fixe applicable aux cessions de titres ou droits par les dirigeants de PME partant à la retraite · supprimée en un anAbattement majoré appliqué aux plus-values sur cessions de titres acquis moins de dix ans après la création d'une PME · supprimée en un anExonération des gains réalisés lors des cessions à titre onéreux de titres acquis dans le cadre des dispositifs d'épargne salariale (participation, plan d'épargne salariale, y compris actionnariat salarié, et compartiment épargne salariale des plans d'épargne retraite) · supprimée en un anExonération des gains retirés d'opérations de bourse effectuées par les clubs d'investissement durant leur existence. Création d'un régime simplifié d'imposition · supprimée en un anExonération conditionnelle des gains réalisés par les fonds communs de placement dans le cadre de leur gestion · supprimée en un anExonération des plus-values réalisées à l'occasion de la cession ou du rachat de parts de fonds communs de placement à risques sous certaines conditions · supprimée en un anExonération des gains de cessions de valeurs mobilières et des profits réalisés par les non-résidents sur les marchés à terme d’instruments financiers et d’options négociables, sur les bons d’option et sur les parts de fonds communs d’intervention sur les marchés à terme d’instruments financiers · supprimée en un anExonération des gains de cession de valeurs mobilières réalisés dans le cadre d'un plan d'épargne en actions · supprimée en un anExonération, sous certaines conditions, des gains nets réalisés lors des cessions à titre onéreux de titres de sociétés de capital-risque (SCR) · supprimée en un anExonération temporaire à hauteur de 50 % des gains nets de cession de valeurs mobilières et de droits sociaux détenus à l'étranger par des personnes physiques impatriées · supprimée en un anExonération d’impôt sur le revenu des gains de cession de valeurs mobilières réalisés dans le cadre d’un plan d’épargne avenir climat (PEAC) · supprimée en un anExonération d'impôt sur le revenu, à hauteur de 60 jours par an, de la rémunération perçue au titre de la permanence des soins par les médecins ou leurs remplaçants installés dans certaines zones rurales ou urbaines · supprimée en un anExonération, dans la limite de 14,5 % d'un plafond révisable chaque année, des sommes perçues par les arbitres et juges sportifs · supprimée en un anExonération des sommes perçues à titre de dédommagement par les aidants familiaux dans le cadre de la prestation de compensation handicap · supprimée en un anDéduction forfaitaire au titre du groupe III déclarée par les médecins conventionnés · supprimée en un anDéduction forfaitaire de 3 % déclarée par les médecins conventionnés · supprimée en un anAbattement de 50 % sur le bénéfice imposable des jeunes artistes de la création plastique · supprimée en un anExonération accordée sous certaines conditions, aux personnes louant ou sous-louant en meublé, une partie de leur habitation principale jusqu'au 31 décembre 2026 · supprimée en un anExonération des produits de la vente d'électricité issue de l'énergie radiative du soleil · supprimée en un anImputation sur le revenu global des déficits commerciaux supportés par les loueurs en meublé qui réalisent un montant de recettes annuelles excédant 23 000 € et le montant de leurs autres revenus d'activité · supprimée en un anExonération des plus-values professionnelles en cas de cession à titre onéreux d'une entreprise individuelle ou d'une activité par une société de personnes ou en cas de cessation d'un office d'avoué dans le cadre du départ à la retraite du cédant ou de l'associé de la société cédante · supprimée en un anExonération des retenues à la source prévues aux c et b du I de l'article 182 B du CGI et à l'article 119 bis du CGI à raison des bénéfices réalisés en France et des revenus de source française perçus par des organismes chargés de l'organisation en France d'une compétition sportive internationale et de leurs filiales, directement liés à l'organisation de la compétition sportive internationale · supprimée en un anCrédit d'impôt au titre de l'emploi d'un salarié à domicile · supprimée en trois ansExonération totale ou partielle des sommes versées aux salariés détachés à l'étranger · supprimée en trois ansRégime spécial d'imposition des assistants maternels et des assistants familiaux régis par les articles L. 421-1 et suivants et L. 423-1 et suivants du code de l'action sociale et des familles · supprimée en trois ansProvision pour augmentation de la valeur des stocks de vaches laitières et allaitantes · supprimée en trois ansAbattement sur les bénéfices réalisés par les jeunes agriculteurs · supprimée en trois ansRattachement du revenu exceptionnel d'un exploitant agricole soumis à un régime réel d'imposition par fractions égales, aux résultats de l'exercice de sa réalisation et des six exercices suivants · supprimée en trois ansReport d'imposition de l'indemnité destinée à couvrir les dommages causés aux récoltes par des évènements climatiques à l'exercice de constatation de cette perte · supprimée en trois ansAbattement en faveur des personnes âgées ou invalides de condition modeste · fondue dans l’aide fondamentaleDemi-part supplémentaire pour les contribuables invalides · fondue dans l’aide fondamentaleDemi-part supplémentaire ou quart de part supplémentaire en cas de résidence alternée, par enfant à charge titulaire de la carte d'invalidité ou part supplémentaire par personne rattachée au foyer fiscal titulaire de la carte d'invalidité · fondue dans l’aide fondamentaleDemi-part supplémentaire, ou quart de part supplémentaire en cas de résidence alternée des enfants à charge, accordée aux parents isolés · fondue dans l’aide fondamentaleCrédit d'impôt pour frais de garde des enfants âgés de moins de 6 ans · fondue dans l’aide fondamentaleExonération des prestations familiales et de l'allocation aux adultes handicapés · fondue dans l’aide fondamentaleExonération de la prestation de compensation servie aux personnes handicapées en application de l'article L. 245-1 du code de l'action sociale et des familles · fondue dans l’aide fondamentaleDéduction des travaux de grosses réparations supportés par les nus-propriétaires dans le cas de démembrements de propriété consécutifs à une succession ou une donation · déjà en extinctionRéduction d'impôt pour frais de comptabilité et d'adhésion à un centre de gestion ou une association agréés · déjà en extinctionRéduction d'impôt pour frais de scolarité dans l'enseignement secondaire · déjà en extinctionRéduction d'impôt au titre de la souscription de parts de fonds d'investissement de proximité (FIP) · déjà en extinctionRéduction d'impôt au titre des intérêts d'emprunts souscrits par une personne physique en vue de financer la reprise d'une entreprise exploitée sous forme de société soumise à l'impôt sur les sociétés · déjà en extinctionRéduction d'impôt pour frais de scolarité dans l'enseignement supérieur · déjà en extinctionRéduction d'impôt sur le revenu au titre des investissements locatifs réalisés dans le secteur de la location meublée non professionnelle (dispositif Censi-Bouvard) · déjà en extinctionRéduction d'impôt sur le revenu en faveur de l'investissement locatif du 1er janvier 2009 au 31 décembre 2012 et, sous conditions, jusqu'au 31 mars 2013 dans les zones présentant un déséquilibre entre l'offre et la demande de logements (sous conditions de loyer) : Dispositif SCELLIER · déjà en extinctionRéduction d'impôt sur le revenu majorée en faveur de l'investissement locatif du 1er janvier 2009 au 31 décembre 2012 et, sous conditions, jusqu'au 31 mars 2013 dans le secteur intermédiaire dans les zones présentant un déséquilibre entre l'offre et la demande de logements accompagnée d'une déduction spécifique sur les revenus tirés de ces logements (sous conditions de loyer plus strictes et conditions de ressources du locataire) : Dispositif SCELLIER intermédiaire · déjà en extinctionRéduction d'impôt sur le revenu en faveur des investissements locatifs réalisés outre-mer jusqu'au 31 décembre 2012 ou, sous conditions, jusqu'au 31 mars 2013 : dispositif SCELLIER outre-mer · déjà en extinctionRéduction d'impôt sur le revenu en faveur des investissements locatifs réalisés outre-mer dans le secteur intermédiaire jusqu'au 31 décembre 2012 ou, sous conditions, jusqu'au 31 mars 2013 : dispositif SCELLIER intermédiaire outre-mer · déjà en extinctionRéductions d'impôt sur le revenu en faveur de l'investissement locatif intermédiaire (dispositifs Duflot et Pinel) · déjà en extinctionCrédit d’impôt destiné à l’acquisition et à la pose de systèmes de charge pour véhicule électrique · déjà en extinctionExonération du traitement attaché à la légion d'honneur et à la médaille militaire · déjà en extinctionExonération des gratifications allouées à l'occasion de la remise de la médaille d'honneur du travail · déjà en extinctionExonération de l'aide financière versée par l'Etat aux créateurs ou repreneurs d'entreprises (art. L. 5141-2 du code du travail) · déjà en extinctionExonération de l'indemnité de départ volontaire versée dans le cadre d'une restructuration ou d'une réorganisation du ministère de la défense · déjà en extinctionExonération des indemnités journalières de sécurité sociale servies au titre des maladies "longues et coûteuses" · déjà en extinctionImposition, sous certaines conditions, aux taux forfaitaires de 41%, 30 % ou 18 % des gains de levée d'options de souscription ou d'achat d'actions attribuées avant le 28 septembre 2012 · déjà en extinctionImposition au taux forfaitaire de 30 % de l'avantage (« gain d'acquisition ») résultant de l'attribution d'actions gratuites avant le 28 septembre 2012 · déjà en extinctionDéduction dégressive sur les revenus des logements neufs loués à usage d'habitation principale : Dispositif PERISSOL · déjà en extinctionDéduction dégressive sur les revenus des logements loués à usage d'habitation principale pour les investissements réalisés entre le 3 avril 2003 et le 31 décembre 2009 : Dispositifs ROBIEN classique et ROBIEN recentré · déjà en extinctionDéduction dégressive sur les revenus des logements neufs loués à usage d'habitation principale (sous conditions de loyer et de ressources du locataire à compter du 1er janvier 1999) pour les investissements réalisés jusqu'au 3 avril 2003 : Dispositif BESSON neuf · déjà en extinctionDéduction sur les revenus des logements loués à usage d'habitation principale dans les zones de revitalisation rurale : Dispositif ROBIEN ZRR jusqu'en 2009 et SCELLIER ZRR à compter de 2009 · déjà en extinctionDéduction spécifique sur les revenus des logements neufs à usage d'habitation principale (sous conditions de loyer et de ressources du locataire) : Dispositif BORLOO populaire · déjà en extinctionDéduction spécifique sur les revenus des logements donnés en location dans le cadre d'une convention ANAH : Dispositif BORLOO ancien · déjà en extinctionDéduction spécifique sur les revenus fonciers des logements donnés en location dans le cadre d’une convention ANAH : dispositif COSSE · déjà en extinctionExonération des plus-values immobilières au titre des cessions d’immeubles effectuées jusqu’au 31 décembre 2025, sous conditions, au profit d’organismes en charge du logement social et de tout cessionnaire prenant l’engagement de réaliser des logements sociaux et/ou intermédiaires. · déjà en extinctionExonération des plus-values immobilières au titre des cessions d'immeubles au profit des collectivités territoriales ou de certains établissements publics et sociétés en vue de leur cession par ceux-ci à des organismes en charge du logement social, réalisées jusqu’au 31 décembre 2025 · déjà en extinctionImputation sur le revenu global du déficit provenant des frais de prise de brevet et de maintenance · déjà en extinctionExonération des sommes perçues dans le cadre de l'attribution du prix Nobel ou de récompenses internationales de niveau équivalent au prix Nobel dans les domaines littéraire, artistique ou scientifique · déjà en extinctionDéduction des dépenses exposées par les sportifs en vue de l'obtention d'un diplôme ou d'une qualification pour leur insertion ou conversion professionnelle · déjà en extinctionDéduction de précaution · déjà en extinctionDéduction fiscale pour valorisation du cheptel · déjà en extinctionRégime micro-BIC - Abattement supplémentaire de 21% pour les activités de locations meublées touristiques classées, lorsque celles-ci sont situées dans des zones ne se caractérisant pas par un déséquilibre important entre l’offre et la demande de logements et lorsque le chiffre d’affaires tiré de l’activité de location meublée est inférieur à 15 000 € · déjà en extinctionExonérations des indemnités journalières de sécurité sociale servies au titre des maladies "longues et coûteuses" · déjà en extinction110les entreprisesImpôt surles sociétésExonération de cotisation sur la valeur ajoutée en faveur des entreprises dont les établissements vendent au public des écrits périodiques en qualité de mandataires inscrits à la commission du réseau de la diffusion de la presse et revêtent la qualité de diffuseurs de presse spécialistes · supprimée en un anExonération en faveur des établissements créés dans un bassin urbain à dynamiser (BUD) pouvant bénéficier de l’exonération de CFE · supprimée en un anExonération en faveur des établissements dans une zone de développement prioritaire (ZDP) pouvant bénéficier de l’exonération de CFE · supprimée en un anRéduction de 25 % des bases imposées en Corse au profit des communes et des EPCI. Suppression des parts départementales et régionales. · supprimée en un anAbattement sur la base nette imposable des établissements situés dans les départements d'outre-mer · supprimée en un anExonération en faveur des entreprises dont les établissements vendent au public des écrits périodiques en qualité de mandataires inscrits à la commission du réseau de la diffusion de la presse et revêtent la qualité de diffuseurs de presse spécialistes · supprimée en un anExonération en faveur des établissements créés dans un bassin urbain à dynamiser (BUD) · supprimée en un anExonération de la cotisation minimum de CFE des redevables réalisant un très faible chiffre d'affaires · supprimée en un anExonération en faveur des établissements créés dans une zone de développement prioritaire (ZDP) · supprimée en un anCrédit d'impôt en faveur de la recherche · supprimée en un anApplication du taux réduit d'imposition aux répartitions d'actifs effectuées par des fonds communs de placement à risques (FCPR) dont le portefeuille est composé de manière prépondérante de titres de sociétés non cotées · supprimée en un anCrédit d'impôt en faveur de l'innovation · supprimée en un anDéduction exceptionnelle en faveur des acquisitions de véhicules de 2,6 tonnes et plus fonctionnant exclusivement au gaz naturel, ou au biométhane, ou au carburant ED95, ou au B100, ou au dual fuel de type 1 A · supprimée en un anCrédit d'impôt pour investissement en Corse · supprimée en un anExonération des dons reçus par une entreprise ayant subi un sinistre survenu à la suite d'une catastrophe naturelle ou d'un événement ayant des conséquences dommageables · supprimée en un anCrédit d'impôt famille · supprimée en un anRéduction d'impôt au titre des dons faits par les entreprises à des oeuvres ou organismes d'intérêt général · supprimée en un anCrédits d'impôt "Prêt à taux zéro" et "Prêt à taux zéro renforcé PTZ+" · supprimée en un anCrédit d'impôt en faveur des métiers d'art · supprimée en un anCrédit d'impôt "Eco prêt à taux zéro" · supprimée en un anAbattement applicable aux bénéfices des entreprises provenant d'exploitations situées dans les départements d'outre-mer · supprimée en un anCrédit d'impôt en faveur de la compétitivité et de l'emploi · supprimée en un anCrédit d'impôt à raison des investissements productifs réalisés dans les départements d'outre-mer · supprimée en un anTaxation au taux de 10% des revenus issus de certains actifs de propriété industrielle · supprimée en un anCrédit d'impôt au titre des prêts avance mutation ne portant pas intérêt · supprimée en un anExonération d’impôt sur les bénéfices pour les entreprises créées ou reprises dans les zones France Ruralités Revitalisation (FRR), ainsi que dans les communes anciennement classées en zone de revitalisation rurale (ZRR) et bénéficiant des effets du classement en FRR · supprimée en un anDéduction des versements à fonds perdus effectués en faveur de certains organismes de construction · supprimée en un anDéduction exceptionnelle en faveur des navires, bateaux ou équipements répondant à des enjeux écologiques · supprimée en un anDéduction exceptionnelle en faveur de l’investissement des entreprises utilisatrices d’engins fonctionnant au GNR dans l’acquisition de matériels fonctionnant avec des carburants alternatifs · supprimée en un anDéduction spéciale prévue en faveur des entreprises de presse · supprimée en un anProvision pour investissement des sommes excédant l'obligation légale de la participation et portées à la réserve spéciale de participation · supprimée en un anProvision pour charges exceptionnelles ou pour risques afférents aux opérations d'assurance crédit des entreprises d'assurance et de réassurance (dont provisions pour égalisation et provisions des captives de réassurance) · supprimée en un anProvision pour risque d’intervention du fonds de garantie des dépôts et de résolution · supprimée en un anExonération des plus-values de cession de bateaux affectés au transport fluvial de marchandises · supprimée en un anApplication du taux réduit d'imposition aux distributions d'actifs effectués, directement ou indirectement, par certaines sociétés de capital-risque · supprimée en un anExonération totale ou partielle des bénéfices réalisés par les entreprises nouvelles qui se créent dans les zones d’aide à finalité régionale (ZAFR) ou qui sont créées entre le 1er janvier 1995 et le 31 décembre 2010 dans les zones de revitalisation rurale (ZRR) et de redynamisation urbaine (ZRU) · supprimée en un anExonération du bénéfice réalisé par les entreprises créées en zones de restructuration de la défense (ZRD) · supprimée en un anExonération d’impôt sur les bénéfices pour les entreprises qui exercent ou créent une activité dans les bassins d’emploi à redynamiser (BER) · supprimée en un anExonération des bénéfices réalisés en France et des revenus de source française perçus par des organismes chargés de l'organisation en France d'une compétition sportive internationale et de leurs filiales, directement liés à l'organisation de la compétition sportive internationale. · supprimée en un anExonération d’impôt sur les bénéfices pour les entreprises créées dans les bassins urbains à dynamiser (BUD) · supprimée en un anExonération d’impôt sur les bénéfices pour les entreprises créées dans les zones de développement prioritaire (ZDP) · supprimée en un anExonération sous certaines conditions : - des coopératives agricoles et de leurs unions ; - des coopératives artisanales et de leurs unions ; - des coopératives d'entreprises de transport ; - des coopératives artisanales de transport fluvial ; - des coopératives maritimes et de leurs unions · supprimée en un anExonération des organismes d'HLM et des offices publics d'aménagement et de construction (OPAC) · supprimée en un anExonération des sociétés immobilières pour le commerce et l'industrie et des sociétés agréées pour le financement des télécommunications · supprimée en un anExonération des syndicats professionnels et de leurs unions pour leurs activités portant sur l'étude et la défense des droits et des intérêts collectifs matériels ou moraux de leurs membres ou des personnes qu'ils représentent · supprimée en un anExonération des unions d'économie sociale · supprimée en un anExonération des sociétés de capital-risque (SCR) · supprimée en un anExonération d'impôt sur les sociétés de la valeur nette de l'avantage en nature consenti par les personnes morales qui ont pour objet de transférer gratuitement à leurs membres la jouissance d'un bien meuble ou immeuble · supprimée en un anExonérations des produits retirés par les sociétés d'investissements immobiliers cotées, ainsi que par leurs filiales ou des filiales de sociétés de placement à prépondérance immobilière à capital variable ou des filiales conjointes de ces dernières sociétés, et provenant de la location d'immeubles, de la sous-location des immeubles pris en crédit bail ou dont la jouissance a été conférée à titre temporaire par l'Etat, une collectivité territoriale ou leurs établissements publics, de certains droits réels immobiliers et de certaines plus-values de cession · supprimée en un anExonération des établissements publics de recherche, des établissements publics d'enseignement supérieur, des personnes morales créées pour la gestion d'un pôle de recherche et d'enseignement supérieur et des fondations d'utilité publique du secteur de la recherche pour leurs revenus tirés d'activités relevant d'une mission de service public · supprimée en un anExonération des droits d'adhésion perçus par les sociétés d'assurance mutuelles · supprimée en un anExonération des sociétés de placement à prépondérance immobilière à capital variable (SPPICAV) · supprimée en un anExonération en matière d'impôt sur les sociétés des revenus patrimoniaux perçus par les fondations reconnues d'utilité publique et les fonds de dotation au titre des activités non lucratives · supprimée en un anAmortissement exceptionnel sur cinq ans des investissements réalisés dans les petites et moyennes entreprises innovantes · supprimée en un anTaxation à taux réduit de certains revenus mobiliers perçus par des organismes sans but lucratif · supprimée en un anDéduction des investissements productifs réalisés dans les départements et collectivités d'outre-mer et des souscriptions au capital de sociétés qui réalisent de tels investissements · supprimée en un anNon-assujettissement à l'impôt sur les sociétés des résultats des activités des associations conventionnées (art. L. 5132-7 du code du travail) et des associations de services aux personnes agréées (art. L. 7232-1 du code du travail) ou autorisées (art. L. 313-1 du code de l'action sociale et des familles) et taxation au taux réduit des revenus de leur patrimoine foncier, agricole et mobilier · supprimée en un anFranchise d'impôt sur les sociétés pour les activités lucratives accessoires de certains organismes sans but lucratif lorsque les recettes correspondantes n'excèdent pas une limite indexée, chaque année, sur la prévision de l'indice des prix à la consommation, hors tabac, retenue dans le projet de loi de finances · supprimée en un anRéduction d'impôt sur les sociétés pour les entreprises ayant effectué des versements en faveur de l'achat de Trésors Nationaux et autres biens culturels spécifiques · supprimée en un anDétermination du résultat imposable des entreprises de transport maritime en fonction du tonnage de leurs navires · supprimée en un anCrédit d'impôt pour dépenses de production d'oeuvres cinématographiques · supprimée en un anDéduction pour les groupements d'employeurs des sommes inscrites à un compte d'affectation spéciale et destinées à couvrir leur responsabilité solidaire pour le paiement des dettes salariales · supprimée en un anCrédit d'impôt pour la production phonographique · supprimée en un anCrédit d'impôt pour dépenses de production d'oeuvres audiovisuelles · supprimée en un anCrédit d'impôt pour les entreprises de création de jeux vidéos · supprimée en un anCrédit d’impôt à raison des investissements effectués dans le secteur du logement social dans les départements d’outre-mer · supprimée en un anDéduction de la part des excédents mis en réserves impartageables par les sociétés coopératives d'intérêt collectif · supprimée en un anCrédit d'impôt pour dépenses de production exécutive d'œuvres cinématographiques et audiovisuelles étrangères · supprimée en un anImposition au taux réduit de 19 % des plus-values de cession de locaux professionnels ou de terrains à bâtir, situés dans les zones les plus tendues, au profit d’une personne morale, sous réserve que le cessionnaire s’engage à transformer ces immeubles en locaux dont la surface d’habitation représente au moins 75% ou à y construire de tels locaux dans un délai de 4 ans, ou un délai de 6 ans s’agissant des programmes immobiliers les plus importants. Une prolongation de ce délai, n’excédant pas une année et renouvelable une fois, peut être accordée sur demande de l’acquéreur · supprimée en un anCrédit d'impôt pour dépenses de production de spectacles vivants · supprimée en un anRéduction d'impôt pour mise à disposition d'une flotte de vélos · supprimée en un anCrédit d'impôt en faveur des représentations théâtrales d'œuvres dramatiques ou de cirques · supprimée en un anRéduction d’impôt sur les sociétés à raison des investissements productifs neufs et des investissements dans le secteur du logement intermédiaire et social réalisés dans les collectivités d’outre-mer et en Nouvelle-Calédonie · supprimée en un anCréance à l’impôt sur les sociétés en faveur des investisseurs institutionnels qui détiennent des logements locatifs intermédiaires · supprimée en un anCrédit d’impôt pour dépenses d’édition d’œuvres musicales · supprimée en un anCrédit d'impôt au titre des dépenses d’achat de carburants d’aviation durables · supprimée en un anGratuité de l’enregistrement applicable à certaines opérations concernant les sociétés transparentes et les sociétés civiles immobilières régies par l'article L. 443-6-2 et suivants du Code de la construction et de l'habitation · supprimée en un anExonération en faveur des entreprises réalisant certaines opérations en ZRR pouvant ouvrir droit à une exonération de CFE en l’absence de délibération contraire d’une commune ou d’un EPCI · déjà en extinctionExonération en faveur des entreprises dont les établissements existants au 1er janvier 2006 dans les ZFU de troisième génération ou créés ou étendus entre le 1er janvier 2006 et le 31 décembre 2014 dans les trois générations de zones franches urbaines peuvent être exonérés de cotisation foncière des entreprises en l'absence de délibération contraire d'une commune ou d'un établissement public de coopération intercommunale · déjà en extinctionAbattement en faveur des entreprises dont les établissements situés dans les départements d’outre-mer peuvent bénéficier d’un abattement sur leurs bases nettes imposables à la CFE · déjà en extinctionExonération en faveur des entreprises dont les établissements existants au 1er janvier 2015 dans un quartier prioritaire de la politique de la ville (QPV) ou créés ou étendues entre le 1er janvier 2015 et le 31 décembre 2023 dans un QPV peuvent être exonérés de CFE · déjà en extinctionExonération en faveur des établissements exerçant une activité commerciale dans une zone de revitalisation des commerces en milieu rural (ZoRCoMiR) pouvant bénéficier de l'exonération de cotisation foncière des entreprises · déjà en extinctionExonération en faveur de certaines opérations réalisées dans les ZRR · déjà en extinctionExonération en faveur des établissements existants au 1er janvier 2006 dans les zones franches urbaines (ZFU) de troisième génération ou créés ou étendus entre le 1er janvier 2006 et le 31 décembre 2014 dans les trois générations de ZFU · déjà en extinctionExonération en faveur des établissements existants au 1er janvier 2015 dans un quartier prioritaire de la politique de la ville (QPV) ou créés ou étendus entre le 1er janvier 2015 et le 31 décembre 2025 dans un QPV · déjà en extinctionExonération en faveur des établissements exerçant une activité commerciale dans une zone de revitalisation des commerces en milieu rural (ZoRCoMiR) · déjà en extinctionCrédit d’impôt en faveur de la recherche collaborative · déjà en extinctionDéduction exceptionnelle de 40% du prix de revient de certains biens limitativement énumérés, pratiquée sur la durée normale d'utilisation du bien · déjà en extinctionDéduction exceptionnelle de 40% en faveur des entreprises investissant dans des équipements de réfrigération et de traitement de l’air utilisant des fluides autres que les hydrofluorocarbures (HFC) · déjà en extinctionDéduction sur cinq ans du prix d’acquisition des œuvres originales d’artistes vivants et d’instruments de musique · déjà en extinctionCrédit d'impôt au titre des dépenses engagées pour la formation du chef d'entreprise · déjà en extinctionCrédit d'impôt en faveur des entreprises agricoles utilisant le mode de production biologique · déjà en extinctionExonération des aides reçues par les lauréats du concours "French Tech Tremplin" · déjà en extinctionCrédit d’impôt au titre des dépenses engagées par les PME pour la rénovation énergétique de leurs bâtiments à usage tertiaire · déjà en extinctionCrédit d’impôt en faveur des entreprises agricoles qui n’utilisent pas de produits phytopharmaceutiques contenant la substance active du glyphosate au cours des années 2021 à 2023 · déjà en extinctionCrédit d’impôt en faveur des entreprises agricoles disposant d’une certification d’exploitation à haute valeur environnementale en cours de validité au 31 décembre 2021 ou délivrée au cours de l’une des années 2022, 2023, 2024 ou 2025 · déjà en extinctionRéduction d’impôt « Prêt à taux zéro » pour l’acquisition de véhicules légers peu polluants · déjà en extinctionFaculté temporaire de déduction fiscale de l’amortissement du fonds commercial · déjà en extinctionCrédit d'impôt au titre des investissements dans l'industrie verte (C3IV) · déjà en extinctionExonération du bénéfice réalisé par les entreprises qui exercent une activité dans une zone urbaine de 3e génération ou qui créent une activité dans une zone franche urbaine-territoire entrepreneur (ZFU-TE) entre le 1er janvier 2006 et le 31 décembre 2025 · déjà en extinctionExonération d’impôt sur les bénéfices pour les entreprises créées ou reprises dans les ZRR · déjà en extinctionExonération de l’aide aux entreprises particulièrement touchées par les conséquences économiques résultant de la situation hydrique de Mayotte · déjà en extinctionDéduction exceptionnelle en faveur de l’investissement des PME dans la robotique et la digitalisation industrielles · déjà en extinctionDéduction exceptionnelle en faveur des simulateurs d'apprentissage de la conduite · déjà en extinctionDéduction exceptionnelle en faveur de l’investissement des PME de commerce de détail de gazole non routier dans des installations de stockage, matériels de manutention et de distribution de gazole · déjà en extinctionMajoration de la base de calcul des amortissements des immobilisations acquises au moyen de primes de développement régional, de développement artisanal ou d'aménagement du territoire · déjà en extinctionExonération totale ou partielle des bénéfices réalisés par les jeunes entreprises innovantes et les jeunes entreprises universitaires (existantes au 1er janvier 2004 ou créées entre le 1er janvier 2004 et le 31 décembre 2023) · déjà en extinctionExonération des revenus patrimoniaux des établissements publics scientifiques, d'enseignement et d'assistance pour leurs revenus fonciers agricoles et mobiliers · déjà en extinctionExonération, sur agrément, des bénéfices réinvestis dans l'entreprise pour les sociétés de recherche et d'exploitation minière dans les départements d'outre-mer · déjà en extinctionRéduction d’impôt pour souscription au capital des sociétés de presse · déjà en extinction127la consommationTVAExclusion de la base d'imposition des marges commerciales sur la distribution de tabac en Guadeloupe, en Martinique et à La Réunion · supprimée en un anTaux de 2,10 % applicable à certaines opérations relatives au logement social outre-mer qui sont éligibles soit aux prêts locatifs sociaux, soit au crédit d’impôt sur les sociétés en faveur de l’investissement dans les logements neufs outre-mer · supprimée en un anExonération des associations intermédiaires conventionnées, visées à l'article L. 5132-7 du code du travail dont la gestion est désintéressée · supprimée en un anExonération des services rendus aux personnes physiques par les associations agréées en application de l'article L. 7232-1 du code du travail · supprimée en un anExonération des prestations de services et des livraisons de biens qui leur sont étroitement liées, effectuées dans le cadre de la garde d'enfants par les établissements visés aux deux premiers alinéas de l'article L. 2324-1 du code de la santé publique et assurant l'accueil des enfants de moins de trois ans · supprimée en un anExonération de la partie du trajet effectué à l'intérieur de l'espace maritime national pour les transports aériens ou maritimes de personnes et de marchandises en provenance ou à destination de la Corse · supprimée en un anExonération avec droit à déduction de la vente des produits de leur pêche par les pêcheurs et armateurs à la pêche, à l'exception des pêcheurs en eau douce · supprimée en un anExonération de TVA sur les objets d'art, de collection et d'antiquité, importés par les établissements agréés par le ministre chargé des affaires culturelles · supprimée en un anTaux de 10 % pour les prestations d’hébergement fournies dans le cadre du secteur hôtelier ou de secteurs ayant une fonction similaire et pour les locations de logements meublés à usage résidentiel assorties de prestations annexes · supprimée en un anTaux de 10% applicable à la fourniture de logements dans les terrains de camping classés · supprimée en un anTaux de 10% pour les recettes provenant de la fourniture des repas par les cantines d'entreprises ou d'administrations · supprimée en un anTaux de 10% pour les prestations de soins dispensées par les établissements thermaux autorisés · supprimée en un anTaux de 10 % dans le secteur du logement locatif social pour les opérations qui ne sont pas éligibles au taux réduit de 5,5 % · supprimée en un anTaux de 10% applicable aux engrais, aux amendements calcaires et produits phytopharmaceutiques utilisables en agriculture biologique et aux matières fertilisantes ou supports de culture d'origine organique agricole · supprimée en un anTaux de 10 % pour les travaux d’amélioration, de transformation, d’aménagement et d’entretien, autres que les travaux de rénovation énergétiques soumis au taux de 5,5 % en application de l’article 278-0 bis A, portant sur les logements achevés depuis plus de deux ans · supprimée en un anTaux de 10% pour les services d'aide à la personne fournis par des associations, des entreprises ou des organismes déclarés en application de l'article L. 7232-1-1 du code du travail · supprimée en un anTaux de 5,5 % dans le secteur de l’accession sociale à la propriété et dans le secteur du logement locatif social pour les logements financés par un prêt locatif aidé d’intégration (PLAI), pour les logements financés par un prêt locatif à usage social (PLUS) lorsqu’ils relèvent de la politique de renouvellement urbain, ainsi que pour certains travaux portant sur ces logements ou participant au renouvellement urbain · supprimée en un anTaux de 5,5% pour la fourniture par réseaux d'énergie calorifique d'origine renouvelable · supprimée en un anTaux de 10% pour la restauration commerciale (consommation sur place et vente à emporter en vue d'une consommation immédiate) · supprimée en un anTaux de 10 % pour les ventes et livraisons à soi-même, à des investisseurs dotés de la personnalité morale, de logements locatifs intermédiaires situés dans des zones caractérisées par un déséquilibre important entre l’offre et la demande de logement ou en cours de revitalisation et de réindustrialisation, lorsqu’ils répondent à des critères de mixité avec des logements locatifs sociaux, ainsi que pour les livraisons de logements locatifs intermédiaires à l’association foncière logement, ou aux sociétés qu’elle contrôle, lorsqu’ils sont situés dans des quartiers ciblés de la politique de la ville ou à leur proximité · supprimée en un anTaux de 5,5% pour les travaux d'amélioration de la qualité énergétique des locaux à usage d'habitation achevés depuis plus de deux ans ainsi que sur les travaux induits qui leur sont indissociablement liés · supprimée en un anTaux de 5,5 % pour les droits d’entrée aux réunions sportives · supprimée en un anTaux de 5,5 % applicable aux prestations de collecte séparée, de collecte en déchetterie, de tri et de valorisation matière des déchets des ménages et assimilés · supprimée en un anTaux de 5,5 % dans le secteur social et médico-social · supprimée en un anTaux de 5,5 % applicable aux livraisons d'œuvres d'art ou d'objets de collection ou d'antiquité, sauf lorsqu’elles sont soumises au régime particulier de la marge bénéficiaire · supprimée en un anTaux de 10 % applicable aux droits d’admission aux expositions, sites et installations à caractère culturel, ludique, éducatif et professionnel ainsi qu’aux loteries foraines · supprimée en un anTaux de 5,5 % applicable aux droits d’entrée dans les théâtres, les cirques, les concerts, les spectacles de variété, les salles de cinéma, les parcs zoologiques et les compétitions de jeux vidéos · supprimée en un anTaux de 10 % applicable aux livraisons de bois de chauffage et produits de bois assimilés · supprimée en un anTaux de 10 % applicable aux abonnements souscrits pour recevoir des services de télévision · supprimée en un anTaux de 5,5 % pour les prestations de pose, d’installation et d’entretien d’infrastructures de recharge pour véhicules électriques · supprimée en un anTaux de 5,5 % pour l'enseignement et la pratique de l’équitation, les animations et les activités de démonstration aux fins de découverte de l'environnement équestre et de familiarisation avec celui-ci ainsi que l'accès aux installations sportives destinées à l'utilisation des équidés · supprimée en un anTaux de 5,5 % pour la livraison et l’installation, dans les logements, d’équipements de production d’électricité utilisant l’énergie radiative du soleil d’une puissance inférieure ou égale à 9 kilowatts-crête respectant des critères environnementaux fixés par arrêté · supprimée en un anTaux de 2,10 % applicable aux droits d'entrée des 140 premières représentations de certains spectacles · supprimée en un anTaux de 2,10 % applicable aux ventes d'animaux de boucherie et de charcuterie à des personnes non assujetties à la TVA · supprimée en un anTaux de 2,10 % applicable aux publications de presse · supprimée en un anTaux particuliers applicables à divers produits et services consommés ou utilisés en Corse · supprimée en un anFranchise en base pour les activités lucratives accessoires des associations sans but lucratif lorsque les recettes correspondantes n'excèdent pas un seuil de chiffre d'affaires, indexé, chaque année, sur la prévision de l'indice des prix à la consommation, hors tabac, retenue dans le projet de loi de finances de l'année · supprimée en un anRemboursement forfaitaire pour les exploitants agricoles dispensés du paiement de la TVA · supprimée en un anTarif réduit (nul) pour les produits énergétiques (hors gaz naturels et charbons) utilisés pour la navigation intérieure à des fins commerciales ou pour les besoins des autorités publiques · supprimée en un anTarif particulier (nul) pour divers gaz à usage combustible (gaz de houille, gaz à l'eau, gaz pauvres et gaz similaires) · supprimée en un anTarif réduit (nul) pour les produits énergétiques (hors gaz naturels et charbons) destinés aux moteurs d'aéronefs et de navires lorsqu'ils sont utilisés dans le cadre de la construction, du développement, de la mise au point, des essais ou de l'entretien des aéronefs et navires et de leurs moteurs · supprimée en un anTarif réduit (nul) pour les gazoles et essences consommés pour les besoins de la propulsion des véhicules d’incendie et de secours · supprimée en un anTarif réduit des gazoles non routiers autres que celui utilisé pour les usages agricoles · supprimée en un anTarif réduit (remboursement) pour les gazoles utilisés pour les engins à l’arrêt équipant les véhicules de transport de marchandises et les véhicules à usages spéciaux (dépanneuses, camions-grues…) · supprimée en un anTarif particulier pour l'E10, carburant essence pouvant contenir jusqu’à 10 % d’éthanol · supprimée en un anTarif particulier pour le carburant ED95, carburant diesel comportant entre 90 % et 95 % d’éthanol · supprimée en un anTarif particulier pour le superéthanol E85, carburant essence comprenant au moins 65 % d'éthanol · supprimée en un anTarif réduit (remboursement) pour les carburants utilisés par les taxis · supprimée en un anTarif réduit (remboursement) pour les gazoles utilisés comme carburant par les véhicules routiers de transport de marchandises d'au moins 7,5 tonnes · supprimée en un anTarif réduit (remboursement) pour les gazoles utilisés comme carburant des véhicules de transport public collectif de voyageurs · supprimée en un anTarif réduit (remboursement) pour les gazoles utilisés dans les massifs montagneux pour le damage des pistes et le déneigement des voies ouvertes à la circulation publique · supprimée en un anTarif réduit pour les gazoles utilisés pour le transport ferroviaire de personnes ou de marchandises sur le réseau ferré national ou sur toute autre ligne ferroviaire ouverte à la circulation publique · supprimée en un anTarif réduit pour les gazoles utilisés pour réaliser des travaux statiques ou de terrassement pour les besoins de certaines activités extractives soumises à une forte concurrence internationale (niveau d'intensité énergétique de l'entreprise au moins égal à 3 % en valeur de production ou 0,5 % en valeur ajoutée) · supprimée en un anTarif réduit pour les gazoles utilisés pour réaliser des travaux statiques ou de terrassement pour les besoins de l'activité de manutention portuaire dans les ports maritimes et certains ports fluviaux exposés à la concurrence internationale (niveau d'intensité énergétique de l'entreprise au moins égal à 3 % en valeur de production ou 0,5 % en valeur ajoutée) · supprimée en un anMinoration de tarif d’accise normal pour les essences et les gazoles commercialisés en Corse · supprimée en un anTarifs réduits pour l'électricité consommée par les entreprises particulièrement exposée au prix de l’électricité dont les produits présentent la plus forte exposition à la concurrence internationale ou constituent des intrants dans la production de tels produits · supprimée en un anTarif réduit pour l’électricité consommée par les entreprises électro-intensives pour les besoins des activités industrielles · supprimée en un anTarif réduit pour l’électricité consommée par les transports collectifs ferroviaires et routiers (train, métro, tramway, câble, autobus hybride rechargeable et électrique, trolleybus) · supprimée en un anTarif réduit pour l’électricité consommée par les exploitants d'aérodromes électro-intensifs ouverts à la circulation aérienne publique (niveau d'électro-intensivité au moins égal à 0,5%) · supprimée en un anTarif réduit pour l’électricité consommée par les centres de stockage de données numériques performants sur le plan énergétique · supprimée en un anTarif réduit pour l’électricité directement fournie, lors de leur stationnement à quai dans les ports, aux navires utilisés à des fins commerciales ou pour les besoins des autorités publiques · supprimée en un anTarif réduit pour l'électricité consommée pour les besoins de l'activité de manutention portuaire dans les ports maritimes et certains ports fluviaux exposés à la concurrence internationale (niveau d'intensité énergétique au moins égal à 3 % en valeur de production ou 0,5 % en valeur ajoutée) · supprimée en un anTarif réduit pour l'électricité fournie aux aéronefs lors de leur stationnement dans les aérodromes ouverts à la circulation aérienne publique · supprimée en un anTarif particulier d’accise sur l’électricité d’origine renouvelable produite par de petites installations pour la part consommée par le producteur ou par les consommateurs participant à une opération d'autoconsommation collective · supprimée en un anTarif particulier (nul) de l'usage combustible du biogaz non injecté dans le réseau de gaz naturel · supprimée en un anTarif réduit pour les gaz naturels consommés comme combustible dans les installations grandes consommatrices d’énergie et soumises au régime des quotas d’émission de gaz à effet de serre du dispositif ETS pour les installations fixes (niveau d'intensité énergétique au moins égal à 3 % en valeur de production ou 0,5 % en valeur ajoutée) · supprimée en un anTarif réduit pour les gaz naturels consommés comme combustible dans les installations grandes consommatrices d'énergie exerçant une activité considérée comme fortement exposée à la concurrence internationale (niveau d'intensité énergétique au moins égal à 3 % en valeur de production ou 0,5 % en valeur ajoutée) · supprimée en un anTarif réduit sur les gaz naturels consommés comme combustibles pour les besoins de la déshydratation de légumes et plantes aromatiques · supprimée en un anTarif réduit (remboursement) pour les gaz naturels utilisés comme carburants ou combustibles pour les travaux agricoles et forestiers · supprimée en un anTarif réduit (nul) pour les charbons consommés pour les besoins de la valorisation de la biomasse par les entreprises soumises au régime des quotas d'émision de gaz à effet de serre du dispositif ETS (ou à un dispositif poursuivant des objectifs équivalents) et dont les achats de combustibles et d'électricité utilisés pour cette valorisation représentent au moins 3 % de leur valeur de production · supprimée en un anTarif réduit pour les charbons consommés dans les installations grandes consommatrices d’énergie et soumises au régime des quotas d’émission de gaz à effet de serre du dispositif ETS pour les installations fixes (niveau d'intensité énergétique au moins égal à 3 % en valeur de production ou 0,5 % en valeur ajoutée) · supprimée en un anCrédit d’impôt (prélèvement sur le produit brut des jeux dans les casinos) au titre des manifestations artistiques de qualité organisées par les casinos durant la saison des jeux · supprimée en un anExonération pour les véhicules utilisés pour certains services publiques et missions d'intérêt général (la défense nationale, la protection civile, la lutte contre les incendies, les secours, le maintien de l’ordre et l’entretien des voies de circulation) · supprimée en un anExonération pour les véhicules utilisés pour les besoins des jeux et manèges forains, des cirques, des centres équestres et des activités agricoles ou forestières · supprimée en un anExonération pour les véhicules accessibles en fauteuil roulant et pour les véhicules acquis par les personnes titulaires d'une carte d'invalidité · supprimée en un anExonération pour les véhicules dont la source d’énergie est exclusivement l'électricité, l'hydrogène ou une combinaison des deux · supprimée en un anExonération pour les véhicules de tourisme pour les véhicules hybrides électriques présentant une autonomie en mode tout électrique supérieure à 50 km · supprimée en un anExonération pour les véhicules exclusivement affectés aux missions de protection des services d’incendie et de secours et des associations agréées de protection civile · supprimée en un anRéduction de la masse en ordre de marche, prise en compte dans le tarif de la taxe, à hauteur de 200 kg par enfant à charge ou accueilli au titre de l’aide sociale, lorsque le nombre d’enfants au sein du foyer est d’au moins trois · supprimée en un anRéduction de la masse en ordre de marche, prise en compte dans le tarif de la taxe, à hauteur de 500 kg pour les véhicules comportant au moins huit places assises dont disposent les personnes morales · supprimée en un anMinoration du montant de la taxe de manière à ce que, cumulé avec le malus CO2, il n’excède pas le montant maximal dudit malus · supprimée en un anAbattement de malus masse au profit des véhicules hybrides non rechargeables · supprimée en un anAbattement pour les véhicules dont la source d’énergie est exclusivement l'électricité qui ne sont pas à faible empreinte carbone · supprimée en un anExonération pour les véhicules accessibles en fauteuil roulant et pour les véhicules acquis par les personnes titulaires d'une carte d'invalidité · supprimée en un anRéduction des émissions de CO2, ou de la puissance administrative, prises en compte dans le barème du malus à hauteur de 40 %, ou de deux CV, pour certains véhicules de tourisme dont la source d'énergie comprend le superéthanol E85 · supprimée en un anRéduction des émissions, ou de la puissance administrative, prises en compte dans le barème du malus à hauteur de 20 grammes par kilomètre, ou d'un CV, par enfant à charge ou accueilli au titre de l’aide sociale, lorsque le nombre d’enfants au sein du foyer est d’au moins trois · supprimée en un anRéduction des émissions, ou de la puissance administrative, prises en compte dans le barème du malus à hauteur de 80 grammes par kilomètre, ou de 4 CV, pour les véhicules comportant au moins 8 places assises dont disposent les personnes morales · supprimée en un anExonération pour les véhicules exclusivement affectés aux missions de protection des services d’incendie et de secours et des associations agréées de protection civile · supprimée en un anDéductibilité de la composante "émissions dans l'air" des contributions ou dons de toute nature versés aux associations agréées de surveillance de la qualité de l’air · supprimée en un anTarif réduit de la composante "déchets" pour la réception de résidus à haut pouvoir calorifique issus des opérations de tri performantes dans une installation de valorisation énergétique dont le rendement excède 0,7 · supprimée en un anTarifs réduits de la composante « déchets » de la TGAP pour les collectivités d'outre-mer relevant de l'article 73 de la Constitution · supprimée en un anTarif réduit de la composante « déchets » de la TGAP en Corse · supprimée en un anExonération des réceptions de déchets non dangereux par les installations de co-incinération · supprimée en un anTarif réduit (remboursement ou application dès la facturation) pour les gazoles, les fiouls lourds et les gaz de pétrole liquéfiés utilisés pour les travaux agricoles et forestiers · supprimée en trois ansTaux réduit de TVA non recensé en niche (1 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (2 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (3 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (4 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (5 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (6 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (7 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (8 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (9 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (10 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (11 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (12 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (13 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (14 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (15 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (16 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (17 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (18 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (19 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (20 sur 21) · supprimée en trois ansTaux réduit de TVA non recensé en niche (21 sur 21) · supprimée en trois ansExonération des transports maritimes de personnes et de marchandises en Guadeloupe, en Martinique et à La Réunion · fondue dans la fiscalité outre-merExonération de certains produits et matières premières ainsi que des produits pétroliers en Guadeloupe, en Martinique et à La Réunion · fondue dans la fiscalité outre-merNiveau des taux en Guadeloupe, en Martinique et à La Réunion (8,5 % pour le taux normal et 2,1 % pour le taux réduit) · fondue dans la fiscalité outre-merNon applicabilité provisoire de la TVA en Guyane et à Mayotte · fondue dans la fiscalité outre-merExonération de TVA des ventes et importations de riz à La Réunion · fondue dans la fiscalité outre-merRéduction du champ de l'accise sur les produits énergétiques à usage carburants, dans les collectivités régies par l'article 73 de la Constitution, aux seuls essences et gazoles et faculté pour ces collectivités de minorer les tarifs · fondue dans la fiscalité outre-merExonération des livraisons de biens dans certaines communes de Guadeloupe ou de Martinique réalisées auprès des touristes effectuant une croisière · déjà en extinctionFranchise en base pour les avocats et les avocats au Conseil d'Etat et à la Cour de cassation dont le chiffre d'affaires n'excède pas la limite fixée au III de l'article 293 B du CGI · déjà en extinctionFranchise en base pour les auteurs et les interprètes des oeuvres de l'esprit dont le chiffre d'affaires n'excède pas la limite fixée au III de l'article 293 B du CGI · déjà en extinctionTarif particulier pour le B100, carburant diesel synthétisé à partir d'acides gras · déjà en extinctionTarif réduit pour l’électricité consommée par les installations hyperélectro-intensives (niveau d'électro-intensité au moins égal à 13,5 %) · déjà en extinctionExonération pour les véhicules de collection · déjà en extinction78la propriétéTaxefoncièreExonération en faveur des personnes âgées ou de condition modeste · supprimée en un anExonération en faveur des immeubles à caractère social · supprimée en un anAbattement en faveur des immeubles en ZUS (jusqu'en 2015) puis situés dans les quartiers prioritaires de la ville (à compter de 2016) · supprimée en un anAbattement sur la base d'imposition des établissements situés dans les départements d'outre-mer · supprimée en un anExonération des immeubles situés dans un bassin urbain à dynamiser (BUD) et rattachés à un établissement implanté dans un BUD pouvant bénéficier de l’exonération de CFE · supprimée en un anExonération des immeubles situés dans une zone de développement prioritaire (ZDP) et rattachés à un établissement implanté dans une ZDP pouvant bénéficier de l’exonération de CFE · supprimée en un anDégrèvement d'office en faveur des personnes de condition modeste 65-75 ans · supprimée en un anDépenses pour faciliter l'accessibilité pour personnes handicapées · supprimée en un anDépenses engagées à raison de travaux dans le cadre de la prévention des risques technologiques · supprimée en un anDégrèvement égal au quart des dépenses à raison des travaux d'économie d'énergie, sur la cotisation de taxe foncière sur les propriétés bâties pour les organismes HLM et les SEM · supprimée en un anExonération de la part communale et intercommunale en faveur des terres agricoles à concurrence de 30 % · supprimée en un anExonération en faveur des terrains plantés en bois · supprimée en un anExonération totale en faveur des terres agricoles situées en Corse · supprimée en un anExonération en faveur des parcelles NATURA 2000 · supprimée en un anExonération partielle des terres agricoles situées dans les départements d'outre-mer · supprimée en un anAssociation foncière pastorale · supprimée en un anDégrèvement au bénéfice des non-résidents au titre de l’année de leur retour en France d’un pays pour lequel un appel à quitter la zone ou une opération de retour collectif a été décidé · supprimée en un anExonération des immeubles affectés à l'activité professionnelle principale du redevable ou à l’activité opérationnelle de l’entreprise dans laquelle le redevable exerce son activité professionnelle principale · supprimée en un anExonération partielle des bois et forêts, des parts de groupement forestier, des biens ruraux loués par bail à long terme et des parts de GFA · supprimée en un anLimitation de l'imposition à l'IFI à raison des seuls biens situés en France des personnes qui n'ont pas été fiscalement domiciliées en France au cours des cinq années civiles précédant celle au cours de laquelle elles ont élu domicile en France · supprimée en un anExonération en faveur des petits porteurs détenant moins de 5% du capital ou des droits de vote d'une société d'investissements immobiliers cotée (SIIC) · supprimée en un anRéduction d'impôt au titre de certains dons · supprimée en un anExonération de droits d'enregistrement et de timbre des sociétés coopératives agricoles de céréales, d'insémination artificielle et d'utilisation de matériel agricole · supprimée en un anRéduction de 50 % des tarifs des droits d'enregistrement et de timbre en Guyane · supprimée en un anExonération des mutations à titre gratuit ou onéreux portant sur des oeuvres d'art, livres, objets de collection ou documents de haute valeur artistique ou historique et agréés, dont le nouveau propriétaire fait don à l'Etat · supprimée en un anExonération des mutations en faveur de certaines collectivités locales, de certains organismes, établissements publics ou d'utilité publique, ou de personnes morales ou d'organismes étrangers situés dans un Etat membre de l'Union européenne ou partie à l'Espace économique européen dont les objectifs et caractéristiques sont similaires · supprimée en un anExonération des monuments historiques classés ou inscrits et des parts de SCI familiales détenant des biens de cette nature · supprimée en un anExonération de droits de mutation pour les successions des victimes d'opérations militaires ou d'actes de terrorisme · supprimée en un anExonération partielle de droits de mutation des bois et forêts, des sommes déposées sur un compte d'investissement forestier et d'assurance (CIFA), des parts d'intérêts détenues dans un groupement forestier, des biens ruraux loués par bail à long terme, des parts de GFA et de la fraction des parts de groupements forestiers ruraux représentative de biens de nature forestière et celle représentative de biens de nature agricole · supprimée en un anExonération des dons et legs consentis à des associations d'utilité publique de protection de l'environnement et de défense des animaux · supprimée en un anExonération temporaire des mutations par décès portant sur des immeubles et des droits immobiliers situés en Corse · supprimée en un anAbattement sur la part nette de l'héritier à concurrence du montant des dons effectués au profit de fondations, de certaines associations, de certains organismes reconnus d'utilité publique, des organismes mentionnés à l'article 794 du C.G.I., de l'Etat et de ses établissements publics · supprimée en un anExonération de droits de mutation des successions des sapeurs-pompiers décédés en opération de secours et des personnes décédées dans l’exercice de missions de sécurité civile · supprimée en un anExonération, sous certaines conditions, de droits de mutation à titre gratuit, à concurrence des trois quarts de leur montant, en faveur des successions et donations intéressant les propriétés non bâties qui ne sont pas de nature de bois et forêts et situées dans les sites NATURA 2000, les zones centrales des parcs nationaux, les réserves naturelles, les sites classés et les espaces naturels remarquables du littoral · supprimée en un anExonération au bénéfice du donataire des dons ouvrant droit, pour le donateur, à la réduction d'impôt sur la fortune immobilière · supprimée en un anExonération de droits de mutation des successions des policiers, des gendarmes et des agents des douanes décédés dans l'accomplissement de leur mission · supprimée en un anExonération de droits de succession sur les immeubles non bâtis ou les droits portant sur ces immeubles, de faible valeur et indivis au sein d'une parcelle cadastrale, pour lesquels le droit de propriété du défunt n'a pas été constaté avant son décès, sous condition de reconstitution des titres de propriété · supprimée en un anExonération partielle de droits de mutation à titre gratuit des immeubles et droits immobiliers, à concurrence de 50 % de leur valeur, à raison de la première transmission à titre gratuit postérieure à la reconstitution des titres de propriété y afférents et régulièrement constatés entre le 1er octobre 2014 et le 31 décembre 2037 · supprimée en un anExonération de droits de mutation des dons en numéraires reçus par les victimes d'actes terroristes ou, en cas de décès, par leurs proches et des dons numéraires reçus par les militaires, policiers, gendarmes, sapeurs-pompiers ou agents des douanes blessés en opération ou, en cas de décès, par leurs proches · supprimée en un anExonération temporaire de droits de mutation à titre gratuit (DMTG) dans la limite de 300 000 € des dons de sommes d’argent consentis dans le cadre familial entre le 15 février 2025 et le 31 décembre 2026 sous condition d’affectation des sommes reçues par le bénéficiaire à l’acquisition d’un logement neuf ou à des travaux et dépenses de rénovation énergétique · supprimée en un anExonération de droits de mutation par décès de la transmission résultant des restitutions aux ayants-droit du défunt des biens qui lui ont été spoliés dans le contexte des persécutions antisémites perpétrées entre le 30 janvier 1933 et le 8 mai 1945 · supprimée en un anAbattement effectué sur l'actif taxable aux droits de mutation revenant à tout héritier, légataire ou donataire handicapé physique ou mental · supprimée en un anAbattement de 500 000 € sur la valeur du fonds ou de la clientèle d’une entreprise individuelle ou de parts ou actions de société pour la liquidation des droits de mutation à titre gratuit en cas de donations aux salariés · supprimée en un anRéduction de droits en raison de la qualité du donataire ou de l'héritier (mutilé, etc.) · supprimée en un anDéduction de l'actif successoral des rentes ou indemnités versées ou dues en réparation de dommages corporels liés à un accident ou une maladie · supprimée en un anDéduction de l'actif successoral des frais de reconstitution de titres de propriété d'immeubles ou de droits immobiliers pour lesquels le droit de propriété du défunt n'a pas été constaté avant son décès, sous condition de reconstitution des titres de propriété · supprimée en un anDéduction de la valeur déclarée d'immeubles ou de droits immobiliers transmis par donation, des frais de reconstitution des titres de propriété y afférents engagés dans les vingt-quatre mois précédant la donation et mis à la charge du donateur par le notaire, sous condition de reconstitution des titres de propriété. · supprimée en un anApplication d’un droit fixe de 125 € pour les transferts de biens de toute nature opérés entre organismes HLM, sociétés de crédit immobilier ou leurs unions, sociétés d’économie mixte exerçant une activité de construction ou de gestion dans le secteur du logement social au sens de l’article L. 411-1 du code de la construction et de l’habitation et organismes bénéficiant de l’agrément maîtrise d’ouvrage (article L. 365-2 du code de la construction et de l’habitation) · supprimée en un anApplication d'un droit fixe au lieu de la taxe de publicité foncière sur la transmission de biens appartenant à un organisme d'intérêt public au profit d'un établissement reconnu d'utilité publique effectuée dans un but d'intérêt général ou de bonne administration · supprimée en un anExonération des acquisitions d'actions de sociétés d'économie mixte et de fonds de commerce par les collectivités locales ou certains établissements publics · supprimée en un anExonération des cessions de parts de fonds communs de placement à risques, de certains fonds professionnels spécialisés, de fonds professionnels de capital investissement et de sociétés de libre partenariat · supprimée en un anExonération du droit budgétaire de 2 % de mutation pour les acquisitions de fonds de commerce dans certaines zones prioritaires d'aménagement du territoire · supprimée en un anApplication du droit d’enregistrement de 0,1 % pour les actes constatant les cessions d’actions de sociétés d’économie mixte exerçant une activité de construction ou de gestion de logements sociaux, d’organismes d’HLM ou de certaines sociétés foncières solidaires · supprimée en un anExonération des acquisitions et des cessions réalisées par les SAFER. · supprimée en un anApplication d’un abattement de 500 000 € sur la valeur du fonds ou de la clientèle en cas de cession en pleine propriété de fonds artisanaux, de fonds de commerce, de fonds agricoles ou de clientèles d’une entreprise individuelle ou de parts ou actions de société · supprimée en un anExonération des cessions de droits sociaux résultant des opérations de pension portant sur des titres financiers · supprimée en un anExonération des acquisitions de droits sociaux réalisées dans le cadre du rachat de ses propres titres par une société destinés à être cédés aux adhérents d’un plan d’épargne entreprise · supprimée en un anExonération des acquisitions de droits sociaux de sociétés en difficulté ou entre sociétés d’un même groupe · supprimée en un anRégimes spéciaux bénéficiant aux groupements et sociétés à objet agricole · supprimée en un anExonération des cessions de fonds agricoles · supprimée en un anExonération des cessions de parts ou d’actions des organismes de placement collectif immobilier et des organismes professionnels de placement collectif immobilier · supprimée en un anExonération du droit de 2,50% sur les actes de partage des copropriétés · supprimée en un anExonération du droit de partage de 2,5 % pour les actes de partage de succession et les licitations de biens héréditaires survenus entre le 1er janvier 2017 et le 31 décembre 2037 à hauteur de la valeur des immeubles situés en Corse · supprimée en un anExonération du droit de partage de 2,5% à hauteur de la valeur des immeubles situés dans les collectivités régies par l'article 73 de la Constitution, dans les collectivités de Saint-Barthélemy, de Saint-Martin et de Saint-Pierre-et-Miquelon pour les partages de succession et les licitations de biens héréditaires établis entre le 1er janvier 2018 et le 31 décembre 2038 · supprimée en un anExonération des rachats de parts de fonds communs de placement et de parts de fonds de placement immobilier · supprimée en un anSuppression du prélèvement de 20 % sur les capitaux décès lorsque le bénéficiaire est exonéré de droit de mutation à titre gratuit · supprimée en un anApplication d'un abattement d'assiette proportionnel de 20% aux contrats d'assurance-vie en unités de compte dénommés "vie-génération" dont les actifs sont investis en partie dans le logement social ou intermédiaire, l'économie sociale et solidaire, le capital-risque ou dans des entreprises de taille intermédiaire · supprimée en un anExonérations de taxe d’archéologie préventive · supprimée en un anPertes de récoltes ou de bétail · supprimée en trois ansDégrèvement d'office jeunes agriculteurs · supprimée en trois ansExonération partielle, sous certaines conditions, de droits de mutation à titre gratuit lors de la transmission d'entreprises exploitées sous la forme individuelle ou détenues sous forme sociale · supprimée en trois ansAbattement en faveur des immeubles anti-sismiques des départements d'outre-mer · déjà en extinctionExonération des immeubles situés dans un quartier prioritaire de la politique de la ville (QPV) et rattachés à un établissement implanté dans un QPV pouvant bénéficier de l'exonération de cotisation foncière des entreprises · déjà en extinctionExonération des immeubles situés dans une zone de revitalisation des commerces en milieu rural (ZoRCoMiR) et rattachés à un établissement implanté dans une ZoRCoMiR pouvant bénéficier de l'exonération de cotisation foncière des entreprises · déjà en extinctionExonération en faveur des zones humides · déjà en extinctionDégrèvement d'office en faveur des gestionnaires de foyers et des organismes sans but lucratif agréés pour les logements loués à des personnes défavorisées · déjà en extinctionExonération sous certaines conditions et dans certaines limites des immeubles neufs acquis entre le 1er juin 1993 et le 31 décembre 1994 ou entre le 1er août et le 31 décembre 1995, et des immeubles anciens acquis entre le 1er août 1995 et le 31 décembre 1996 · déjà en extinctionExonération temporaire de certaines mutations portant sur les immeubles et les droits immobiliers situés à Mayotte réalisées entre le 1er janvier 2018 et le 31 décembre 2025 · déjà en extinctionsupprimée en un ansupprimée en trois ansfondue dans l’aide fondamentalefondue dans la fiscalité outre-merdéjà en extinctionAnnexe des dépenses fiscales du PLF 2026 — france-resolution.fr486 niches fiscales aujourd’hui, 0 demain

Source : Niches fiscales, onglet Chiffrages Résolution · le classeur complet

Dans les propositions

Je m’exprimeJ’adhèreJ’écris à mon éluMentions légales